Cartera vencida inmobiliaria: cómo identificar cuándo un comprador va a dejar de pagar antes de que pase
 Ana Lucía ReyesEspecialista en Tecnología y Operaciones Inmobiliarias
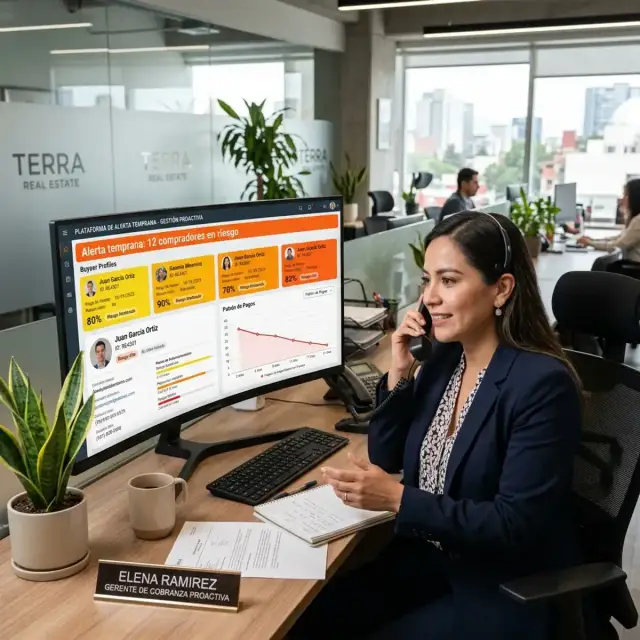
En cobranza inmobiliaria, la mayoría de los recursos se destinan a recuperar lo que ya está vencido. Es comprensible — cuando hay saldo vencido, hay urgencia, hay presión del director administrativo, hay impacto en el flujo de caja del proyecto.
Pero la cartera vencida es un problema que se construye durante semanas o meses antes de que el primer pago se atrasa. Y durante ese período de construcción, hay señales que indican qué compradores tienen mayor probabilidad de entrar en mora.
Si puedes identificar esas señales con anticipación, puedes actuar antes de que el problema ocurra — con mayor probabilidad de éxito y con mucho menor costo operativo que cuando el saldo ya está vencido y el comprador ya entró en posición defensiva.
¿Cómo sé si un comprador inmobiliario está a punto de dejar de pagar?
La mayoría de los compradores que entran en mora no lo hacen de forma completamente repentina. La gran mayoría muestra señales previas que son detectables si hay un sistema que las registre y las haga visibles.
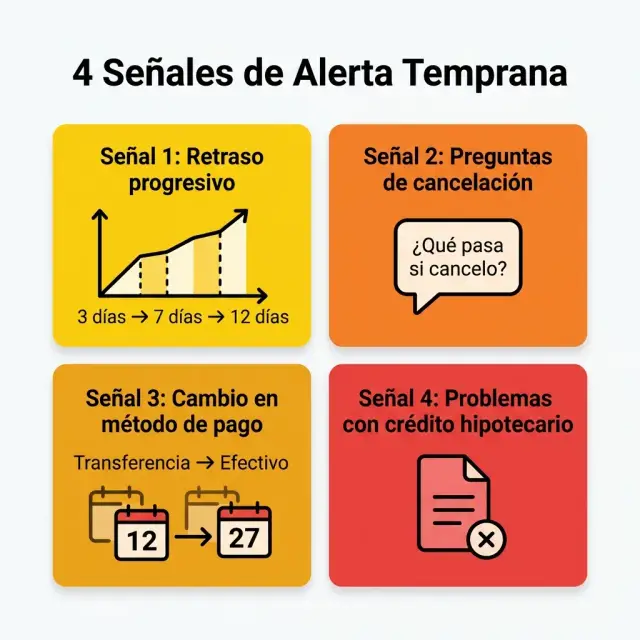
Señal 1: Patrón de pagos que se retrasa progresivamente
Un comprador que durante 8 meses pagó puntualmente empieza a pagar 3 días tarde. Al mes siguiente, 7 días tarde. Al siguiente, 12 días tarde. Ese patrón de retraso creciente es una señal clara de que algo está cambiando en su situación financiera.
La mayoría de los sistemas de cobranza registran si el pago llegó o no, pero no rastrean el patrón de comportamiento en el tiempo. Cuando ese patrón se rastrea, se pueden identificar tendencias antes de que el primer pago venza completamente — y el contacto preventivo en ese momento es mucho más efectivo que el contacto de cobro semanas después.
Señal 2: Preguntas sobre condiciones de cancelación o cambio de unidad
Cuando un comprador empieza a preguntar “¿qué pasa si quiero cancelar?”, “¿puedo cambiar a una unidad más pequeña?” o “¿cuáles son las condiciones si no puedo seguir pagando?”, está considerando activamente esas opciones. No necesariamente va a cancelar — pero está en un momento donde una conversación proactiva puede hacer la diferencia entre resolver la situación y perder al comprador.
Señal 3: Cambios en la forma o el momento del pago
Un comprador que siempre transfirió en los primeros días del mes y empieza a pagar en los últimos días, o que empezó a pagar en efectivo en lugar de por transferencia, puede estar enfrentando cambios en su flujo de efectivo. Ese cambio no garantiza que va a entrar en mora — pero es una señal que vale la pena registrar.
Señal 4: Dificultades con el trámite de crédito hipotecario
En proyectos de preventa donde el comprador va a complementar con crédito INFONAVIT o bancario al momento de la escrituración, las dificultades con el proceso de pre-autorización o con la documentación del crédito son señales tempranas de posible incapacidad de pago al momento del cierre. Cuando el área de postventa detecta esas dificultades, esa información debe llegar al área de cobranza para activar un seguimiento más cercano.
¿Cuánto me cuesta no detectar a tiempo que un comprador va a dejar de pagar?
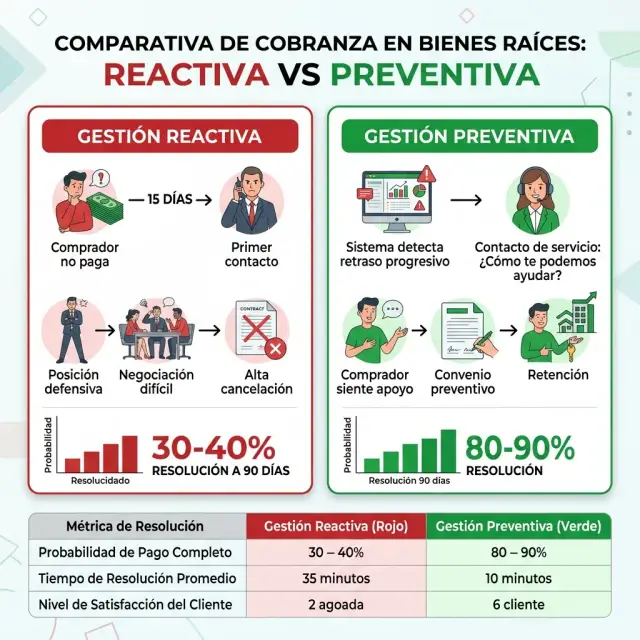
El costo de la gestión reactiva vs la gestión preventiva tiene una matemática concreta:
Gestión reactiva
El comprador deja de pagar. A los 15 días, el ejecutivo de cobranza hace el primer contacto. El comprador ya está en una posición emocionalmente defensiva — siente que le están “cobrando”. La negociación es más difícil. En muchos casos, el comprador ya tomó la decisión de cancelar y la conversación es sobre las condiciones de devolución.
Gestión preventiva
El sistema detecta que el comprador lleva 2 meses con pagos progresivamente más tardíos. Antes de que venza el siguiente pago, un ejecutivo lo contacta con un tono de servicio: “notamos que el proceso de pago ha tenido algunos retrasos — ¿hay algo en lo que podamos ayudarte?”. El comprador siente apoyo, no presión. Las opciones de solución (convenio de pagos, extensión temporal de plazo) se pueden ofrecer antes de que la situación escale.
| Momento del contacto | Probabilidad de resolución |
|---|---|
| Preventivo (antes del primer vencimiento incumplido) | 80–90% |
| 30 días después del vencimiento | 50–60% |
| 90 días después del vencimiento | 30–40% |
¿Cómo implemento cobranza preventiva en mi desarrolladora inmobiliaria?
La cobranza preventiva no requiere un equipo adicional ni una inversión enorme. Requiere un proceso diferente con el equipo que ya existe, y un sistema que haga visibles las señales de alerta.
Paso 1: Define los criterios de alerta temprana
Qué comportamientos activan una revisión preventiva: dos pagos consecutivos con retraso de más de 5 días, cambio en el método de pago, pregunta sobre condiciones de cancelación, dificultad en el proceso de crédito hipotecario. Esos criterios deben estar definidos por escrito, no depender del criterio individual de cada ejecutivo.
Paso 2: Define el protocolo de contacto preventivo
Cuando se activa una alerta, ¿quién actúa, cuándo, por qué medio y con qué tono? El contacto preventivo debe tener un tono completamente diferente al contacto de cobro: es un contacto de servicio, de apoyo, de “estamos aquí para ayudarte a mantener tu proceso en orden”. Ese tono marca una diferencia significativa en la respuesta del comprador.
Paso 3: Define las opciones de solución disponibles
Si el contacto preventivo revela que el comprador tiene una situación financiera temporal, ¿qué opciones puedes ofrecerle? ¿Un período de gracia de 15 días? ¿Un ajuste temporal en el monto mensual? ¿Un convenio de regularización? Esas opciones deben estar preautorizadas — el ejecutivo de cobranza no puede tener que ir a consultar cada vez que necesita ofrecer una solución, porque eso frena el proceso y frustra al comprador.
Lo que hemos visto en implementaciones en curso
En una desarrolladora del sureste mexicano con operaciones en tres ciudades, la cartera vencida se encontraba en niveles cercanos al 18% — un nivel que afectaba significativamente el flujo de caja y la capacidad de financiar nuevos proyectos.
El equipo de cobranza gestionaba los casos reactivamente: cuando el pago no llegaba, se iniciaba el proceso de contacto. Con cerca de 380 compradores activos y un equipo de 4 personas, siempre estaban corriendo detrás de los casos vencidos, sin tiempo para nada preventivo.
En un período de 4 meses, se implementaron tres cambios específicos:
Primero: Automatización de recordatorios previos al vencimiento — un mensaje a los 5 días antes y otro el día anterior. Solo ese cambio redujo los pagos tardíos por “olvido” del comprador en aproximadamente un 25%.
Segundo: Alertas para compradores con dos o más pagos tardíos consecutivos, con un protocolo de contacto preventivo antes del siguiente vencimiento.
Tercero: Entrenamiento del equipo en negociación de convenios preventivos — con opciones preautorizadas para ofrecer sin necesidad de consultar, y con un tono de servicio en lugar de cobro.
Lo que hemos observado: la cartera vencida se redujo de niveles cercanos al 18% a aproximadamente 9% en ese período. No porque el mercado mejoró ni porque llegaron nuevos compradores con mejor perfil — sino porque el proceso cambió de completamente reactivo a parcialmente preventivo.
También te puede interesar: Cómo organizar la cobranza cuando el equipo trabaja por WhatsApp y Excel, Cartera vencida: cómo saber si realmente la tienes bajo control y Conciliación bancaria: cuánto te cuesta hacer todo a mano.
¿Quieres revisar tu proceso de cobranza?
Conversación de 30 minutos donde revisamos tu proceso actual, identificamos las señales de alerta que aplican a tu cartera y diseñamos un protocolo de contacto preventivo ajustado a tu operación. Sin costo.
Agendar revisión de cobranza
Lectura recomendada
Guía Completa: Cobranza para Desarrolladoras Inmobiliarias →
Cartera vencida en desarrolladoras inmobiliarias: cómo saber si realmente la tienes bajo control
Esta sección reúne la guía que antes vivía en una URL aparte, para que el tema quede en una sola página.
La mayoría de los directores administrativos de desarrolladoras inmobiliarias saben de memoria cuánto mide su cartera vencida como porcentaje del total. Lo reportan en las juntas de socios, lo defienden cuando alguien pregunta, lo comparan con el mes anterior.
Lo que con frecuencia no saben es si ese número es confiable — o si solo parece estarlo.
¿Qué porcentaje de cartera vencida es normal en una desarrolladora inmobiliaria?
Esta es una de las preguntas que más CFOs del sector buscan, y la respuesta depende del tipo de proyecto y del perfil del comprador. Sin embargo, hay referencias útiles:
En desarrolladoras que venden vivienda media y residencial con compradores que financian vía crédito hipotecario INFONAVIT o bancario, la cartera vencida suele ser baja porque el banco absorbe el riesgo después de la escrituración. El riesgo de cartera está principalmente en el período entre la firma del contrato de preventa y la escrituración — que en proyectos en construcción puede ser de 18 a 36 meses.
En desarrolladoras que venden con esquemas de pago directo (mensualidades a la propia empresa sin intervención bancaria), la cartera vencida es estructuralmente más alta y el riesgo de recuperación es real. En ese modelo, tener una cartera vencida del 8 al 12% puede ser manejable con buena gestión; una cartera del 18 al 22% es una señal de alerta que afecta directamente el flujo de caja del proyecto.
La pregunta relevante no es solo “¿cuánto tengo?” sino “¿cuánto tengo, qué tan antigua es, y qué tan efectiva está siendo mi gestión de recuperación?”
¿Cómo sé si mi reporte de cartera vencida es confiable?
Hay señales concretas que indican que el número que reportas no refleja la realidad de forma precisa:
El reporte se actualiza una vez al mes, no en tiempo real
Si solo tienes visibilidad de la cartera al corte del mes, para el día 20 no sabes con certeza cuántos compradores que debían pagar el día 5 ya pagaron y cuántos no. Esa información existe en el Excel de cobranza, pero no está consolidada en ningún reporte que tú puedas ver en cualquier momento.
El Excel de cobranza y el sistema contable no cuadran
Si el área de cobranza lleva su propio registro de pagos y ese registro no coincide exactamente con lo que está en ContPaq, hay un problema de trazabilidad. Esa discrepancia significa que uno de los dos registros está desactualizado o incorrecto — y cualquier decisión que tomes basada en esos números tiene un margen de error implícito.
Si te has dado cuenta de que conciliar estas discrepancias retrasa tus reportes, te recomiendo leer nuestro análisis sobre Conciliación bancaria en desarrolladoras inmobiliarias: cuánto cuesta hacerlo a mano.
Descubres la cartera vencida, no la anticipas
Si el reporte de cartera vencida llega como sorpresa — “el mes pasado teníamos 10%, ahora tenemos 16%” — es porque no hay alertas tempranas ni indicadores que te permitan ver el problema antes de que crezca. La cartera vencida que sorprende es cartera que ya estuvo sin gestión activa durante semanas.
No sabes cuánto recuperó el equipo de cobranza este mes
Si no puedes responder “de toda la cartera que estaba vencida al 1 de este mes, ¿cuántos pesos recuperamos antes del 31?”, no tienes visibilidad real del desempeño de la cobranza — solo del saldo resultante.
¿Qué indicadores de cartera vencida debería estar midiendo en mi desarrolladora?
Para tener control real — no solo un reporte — estos son los indicadores que deben estar disponibles en cualquier momento, no solo al corte del mes:
Cartera vencida por antigüedad de la mora
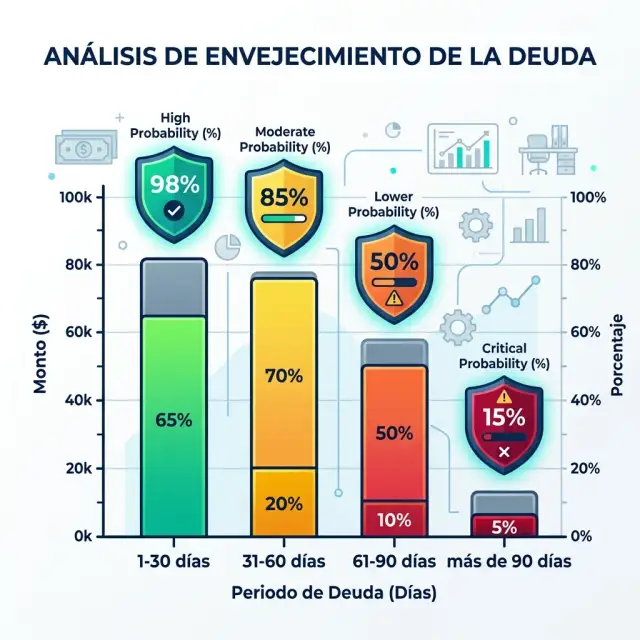
No solo el porcentaje total, sino segmentado. Son universos completamente distintos que no deben mezclarse en un solo número:
| Antigüedad | Probabilidad de recuperación |
|---|---|
| 1–30 días | 85–95% con gestión activa |
| 31–60 días | 65–80% |
| 61–90 días | 50–65% |
| Más de 90 días | 30–50% |
Tasa de recuperación mensual
De toda la cartera que estaba vencida al inicio del mes, ¿qué porcentaje se recuperó? Si tienes $5 millones en cartera vencida y recuperas $3 millones, tu tasa de recuperación es del 60%. Ese indicador te dice si la gestión de cobranza está siendo efectiva o si la cartera está creciendo porque no se recupera lo que vence.
Promesas de pago y su cumplimiento
Cuando un comprador promete pagar en una fecha específica, eso debe quedar registrado. Al final del período, ¿qué porcentaje de las promesas de pago se cumplieron? Un porcentaje alto de promesas incumplidas es un predictor de que la cartera va a seguir creciendo.
Cartera por proyecto
El proyecto Torre A con compradores de perfil residencial puede tener una cartera del 5%. El proyecto Villas del Norte con esquema de pago directo puede tener una cartera del 18%. Mezclarlos en un solo número te impide tomar decisiones diferenciadas sobre dónde concentrar el esfuerzo de cobranza.
¿Cuánto le cuesta a mi desarrolladora una cartera vencida alta?
El impacto financiero de la cartera vencida va más allá del saldo sin cobrar. Hay tres capas de costo:
El costo financiero directo
Si tienes un crédito puente activo al 14% anual y tu cartera vencida promedio mensual es de $8 millones, el costo financiero de esos $8 millones que no están entrando es aproximadamente $93,000 pesos al mes — dinero que estás pagando al banco de capital que no está fluyendo de tus compradores.
Si el retraso en el flujo de caja está retrasando tu cierre mensual, te invito a leer nuestro artículo sobre Por qué el cierre contable de tu desarrolladora tarda más de 5 días.
El costo de la gestión de recuperación
Cuanto más antigua es la mora, más caro es recuperarla. Un saldo vencido a 15 días se recupera con un recordatorio. Un saldo vencido a 90 días puede requerir visita domiciliaria, negociación de convenio y seguimiento semanal durante meses. El costo operativo de gestionar cartera antigua es entre 5 y 10 veces mayor que gestionar cartera reciente.
El costo del castigo contable
La cartera que llega a 180 días sin recuperación generalmente requiere una reserva o castigo contable que afecta directamente el resultado del período. En proyectos donde los márgenes son del 18 al 25%, un castigo de cartera del 2% del portafolio puede representar una reducción significativa en la utilidad del período.
¿Cómo se compara tu cartera con otras desarrolladoras del sector?
Para responder esa pregunta con datos reales del mercado inmobiliario mexicano, hemos preparado un whitepaper que compila indicadores de cartera, tiempos de recuperación y mejores prácticas de cobranza en desarrolladoras de distintos tamaños y segmentos.
Benchmark de Cartera Vencida y Cierre Mensual
Descarga el informe completo con los estándares de la industria inmobiliaria en México.
Descargar Benchmark del sector →
Si además quieres una revisión directa de tus indicadores y tu proceso actual, podemos hacer un diagnóstico de 60 minutos sin costo.
Diagnóstico técnico gratuito
Agenda una sesión de 60 minutos con nuestro equipo para analizar los cuellos de botella y optimizar tu cobranza.
Agendar diagnóstico gratuito →
Lectura recomendada
ERP para desarrolladores inmobiliarios →
Preguntas frecuentes
¿Cómo prevengo que los compradores se atrasen en los pagos?
La prevención combina varias acciones: recordatorios anticipados entre 3 y 5 días antes del vencimiento, promover la domiciliación bancaria, ofrecer múltiples métodos de pago y enviar estados de cuenta claros y puntuales. El objetivo es que el comprador nunca tenga que recordar el pago por su cuenta. Prevenir el atraso siempre cuesta menos —en tiempo, relación y dinero— que recuperarlo después.
¿Funciona enviar recordatorios automáticos de pago?
Sí, los recordatorios automáticos anticipados reducen los atrasos de forma significativa, porque la mayoría de los pagos tardíos se deben a olvidos y no a falta de capacidad. Un recordatorio enviado días antes del vencimiento permite al comprador organizarse a tiempo. Automatizarlos garantiza que se envíen siempre, sin depender de que alguien del equipo se acuerde de hacerlo manualmente.
¿La domiciliación bancaria reduce la cartera vencida?
Sí, la domiciliación bancaria suele ser la medida individual de mayor impacto contra la cartera vencida, porque convierte el pago de una acción que el comprador debe recordar en un proceso automático. Al eliminar el olvido como causa de atraso —que es de las más frecuentes—, reduce la proporción de cuentas que caen en mora y estabiliza el flujo de cobranza.
¿Qué porcentaje de cartera vencida es normal en una desarrolladora?
Una cartera vencida por debajo del 5% del saldo total se considera saludable en el desarrollo inmobiliario, aunque la cifra ideal varía según el perfil de compradores. Más relevante que el dato aislado es la tendencia: una cartera vencida que crece mes a mes indica un problema de proceso, mientras que una estable y baja refleja una gestión preventiva funcionando.
¿Cómo recupero pagos atrasados sin perder la relación con el comprador?
La recuperación que conserva la relación usa un protocolo gradual: primero un recordatorio amigable que asume buena fe, luego un contacto formal y, si hay capacidad de pago, una propuesta de convenio. La firmeza escala con el atraso, no de golpe. Tratar a un comprador cumplido como moroso desde el primer día deteriora la relación sin necesidad.
¿Cuándo debo considerar la rescisión de un contrato por falta de pago?
La rescisión se justifica cuando hay pérdida total de capacidad de pago sin perspectiva de recuperación, el comprador es ilocalizable tras múltiples gestiones, o existe incumplimiento reiterado pese a convenios previos. Antes de ese punto, un convenio de pago suele ser más rentable que rescindir y recolocar la unidad. El criterio decisivo es la capacidad real de pago, no la antigüedad del atraso.