Cobranza para Desarrolladoras Inmobiliarias
 Ana Lucía ReyesEspecialista en Tecnología y Operaciones Inmobiliarias
La cobranza es el eslabón donde una desarrolladora gana o pierde dinero que ya vendió. Una venta cerrada no es ingreso hasta que se cobra, y en el desarrollo inmobiliario los ciclos de cobro se extienden por meses o años, lo que multiplica las oportunidades de que un pago se atrase o se pierda. Esta guía explica cómo organizar la cobranza, qué indicadores medir, cómo prevenir la cartera vencida y cuándo conviene automatizar.
A diferencia de un negocio donde la venta y el cobro ocurren casi simultáneamente, una desarrolladora vive de un flujo de pagos que se sostiene en el tiempo. Esa naturaleza convierte a la cobranza en una función estratégica, no administrativa: una cartera bien gestionada financia la obra, sostiene el flujo de caja y da previsibilidad a los socios; una cartera descuidada, en cambio, asfixia a un desarrollo que en el papel se ve exitoso. Las páginas siguientes recorren el proceso completo, desde cómo está estructurado el flujo de cobranza hasta cómo automatizarlo sin perder el trato humano que toda relación con el comprador requiere.
¿Cómo funciona la cobranza en una desarrolladora inmobiliaria?
La cobranza en una desarrolladora inmobiliaria abarca el seguimiento de todos los pagos programados de cada comprador: enganches, mensualidades, pagos diferidos y liquidaciones finales. A diferencia de otros sectores, los ciclos de cobro pueden extenderse de 12 a 36 meses por unidad, lo que exige un control sostenido y no solo un cobro puntual.
El flujo de pagos de una unidad sigue una secuencia clara que la cobranza debe acompañar de principio a fin:
- Apartado. El comprador reserva la unidad con un pago inicial que la retira del inventario disponible.
- Enganche. El pago inicial fuerte, que puede liquidarse de una vez o fraccionarse en varios meses.
- Mensualidades. Los pagos periódicos durante el plazo pactado, donde se concentra el mayor riesgo de atraso.
- Liquidación. El pago final del saldo, frecuentemente apoyado en un crédito hipotecario.
- Escrituración. El cierre legal de la operación, que solo procede cuando la unidad está pagada o el crédito aprobado.
Cada etapa tiene su propia dinámica de riesgo. El atraso en el enganche suele indicar un comprador que sobreestimó su capacidad de pago; el atraso en mensualidades avanzadas, un problema temporal de liquidez. Una cobranza bien organizada distingue ambos casos y responde distinto a cada uno. Para construir el proceso desde cero, revisa cómo organizar la cobranza de tu desarrolladora.
Lo que hace particularmente exigente a la cobranza inmobiliaria es la combinación de tres factores: el plazo largo, el monto alto y la cantidad de pagos por unidad. Una sola venta puede generar entre veinticuatro y treinta y seis eventos de cobro a lo largo de su vida, y una desarrolladora con cien unidades activas puede estar gestionando miles de pagos programados simultáneamente. A esa escala, el seguimiento manual deja de ser viable: basta con que unos cuantos atrasos pasen desapercibidos para que la cartera vencida crezca sin que nadie lo note a tiempo. Por eso la cobranza inmobiliaria no es una función administrativa secundaria, sino un proceso que impacta directamente el flujo de caja y la viabilidad financiera del desarrollo.
Los 5 indicadores clave de cobranza inmobiliaria
Los cinco KPIs que toda desarrolladora debe monitorear son: porcentaje de cartera vigente vs. vencida, días promedio de atraso, tasa de recuperación mensual, concentración de riesgo por comprador, y eficiencia de gestión (cobros realizados vs. cobros programados). Medir lo correcto es lo que permite anticipar problemas en lugar de reaccionar tarde.
| Indicador | Fórmula | Meta ideal | Frecuencia |
|---|---|---|---|
| Cartera vigente vs. vencida | Saldo vigente ÷ saldo total de cartera | Vencida menor al 5% | Semanal |
| Días promedio de atraso | Suma de días de atraso ÷ número de cuentas atrasadas | Menos de 15 días | Semanal |
| Tasa de recuperación mensual | Monto cobrado ÷ monto programado del mes | Mayor al 90% | Mensual |
| Concentración de riesgo | Saldo de mayores deudores ÷ cartera total | Diversificada, sin sobrepeso | Mensual |
| Eficiencia de gestión | Cobros realizados ÷ cobros gestionados | Mayor al 85% | Mensual |
El indicador más subestimado es la concentración de riesgo: una cartera puede verse sana en el agregado mientras dos o tres compradores grandes concentran el grueso del saldo pendiente. Si uno falla, el impacto al flujo es desproporcionado. Profundiza en cada métrica en los indicadores de cobranza inmobiliaria.
La frecuencia de medición importa tanto como el indicador mismo. Los KPIs operativos —cartera vigente, días de atraso— deben revisarse semanalmente, porque su valor está en detectar desviaciones temprano; revisarlos solo una vez al mes equivale a enterarse de los problemas cuando ya son grandes. Los indicadores de gestión —tasa de recuperación, eficiencia— tienen sentido mensual, pues miden el desempeño acumulado del periodo. Una desarrolladora madura no solo conoce sus números, sino que ha definido umbrales de alerta: cuándo un indicador pasa de aceptable a preocupante y qué acción dispara automáticamente esa alerta. Sin umbrales, los indicadores son solo cifras que se observan; con ellos, se convierten en un sistema de alerta temprana que protege el flujo del desarrollo.
Cómo prevenir la cartera vencida
La prevención es más rentable que la recuperación. Las tres estrategias más efectivas son: comunicación proactiva antes del vencimiento, diversificación de métodos de pago (domiciliación, tarjeta, transferencia), y política clara de consecuencias por incumplimiento. Recuperar un pago atrasado siempre cuesta más —en tiempo, en relación y en dinero— que evitar que se atrase. El objetivo de una buena política de cobranza no es ser eficiente recuperando morosos, sino lograr que la mayoría de los compradores nunca llegue a ser moroso.
Estas son siete acciones preventivas concretas que reducen la cartera vencida:
- Recordatorio anticipado. Contactar al comprador entre 3 y 5 días antes de la fecha de pago, no después del vencimiento.
- Domiciliación bancaria. Ofrecer y promover el cargo automático, que elimina el olvido como causa de atraso.
- Múltiples canales de pago. Facilitar transferencia, tarjeta y otros medios para que el pago nunca dependa de un solo método.
- Estado de cuenta claro y puntual. Enviar mensualmente un estado de cuenta entendible que muestre saldo, próximos pagos y cualquier interés.
- Política de consecuencias publicada. Que el comprador conozca desde el contrato qué implica un atraso, sin sorpresas.
- Segmentación por riesgo. Identificar a los compradores con historial de atraso para darles seguimiento reforzado.
- Contacto humano en los primeros días. Una llamada temprana resuelve la mayoría de los atrasos antes de que escalen.
La domiciliación bancaria, por sí sola, suele ser la medida individual de mayor impacto: convierte el pago de una acción que el comprador debe recordar en un proceso automático. Amplía estas prácticas en cómo prevenir la cartera vencida.
Vale la pena entender por qué la prevención supera tanto a la recuperación en rentabilidad. Cuando un comprador se atrasa, la desarrolladora incurre en costos que no siempre se contabilizan: el tiempo del equipo dedicado a gestionar el atraso, el deterioro de la relación con el cliente, el costo de oportunidad del dinero que no entró a tiempo y, en los casos extremos, el costo de rescindir y recolocar la unidad. Frente a eso, una llamada preventiva de tres minutos antes del vencimiento cuesta prácticamente nada. La matemática es contundente: cada peso invertido en prevención evita varios pesos de gestión de recuperación. Por eso las desarrolladoras con mejor salud de cartera no son las que cobran más agresivamente, sino las que estructuran su proceso para que pocos compradores lleguen a atrasarse.
Qué hacer cuando un comprador deja de pagar
Un protocolo estructurado de recuperación por fases —recordatorio amigable, contacto formal, propuesta de convenio, carta de rescisión— recupera hasta 70% de los pagos antes de llegar a acción legal. La clave es la gradualidad: escalar la firmeza conforme avanza el atraso, sin saltar directamente a la medida más drástica.
- Recordatorio amigable (1-7 días de atraso). Contacto cordial asumiendo un olvido. La mayoría de los atrasos se resuelve aquí.
- Contacto formal (8-30 días). Comunicación escrita que documenta el atraso, el saldo y los intereses generados.
- Llamada de gestión (30-60 días). Conversación directa para entender la causa del atraso y evaluar la capacidad real de pago.
- Propuesta de convenio (60-90 días). Si hay voluntad y capacidad, reestructurar la deuda para conservar la venta.
- Carta de rescisión (más de 90 días). Cuando no hay respuesta ni capacidad de pago, iniciar el proceso conforme al contrato.
El error más caro es la pasividad en las primeras fases: un atraso de cinco días ignorado se convierte en uno de noventa que ya es difícil de recuperar. Aprende a estructurar este proceso en cómo controlar la cartera vencida.
La gradualidad de este protocolo no es solo una cuestión de cortesía, sino de eficacia probada. En las primeras fases conviene asumir buena fe —la mayoría de los atrasos tempranos son olvidos genuinos o desfases de calendario— porque tratar a un cliente cumplido como moroso desde el primer día deteriora la relación sin necesidad. Conforme avanza el atraso, la comunicación se vuelve más formal y documentada, lo que importa porque cada contacto registrado fortalece la posición de la desarrolladora si el caso llega a rescisión o a una instancia legal. Un protocolo que escala de forma ordenada logra dos cosas a la vez: recupera la mayoría de los pagos por la vía amistosa y construye el respaldo documental para los pocos casos que no tienen solución negociada.
Convenios de pago: cuándo y cómo negociarlos
Un convenio de pago es un acuerdo formal para reestructurar la deuda de un comprador sin perder la venta. Es preferible a la rescisión cuando el comprador tiene capacidad de pago demostrable pero enfrenta un problema temporal de liquidez. Conservar la venta con un convenio casi siempre es más rentable que rescindir y volver a colocar la unidad.
| Escenario | Decisión recomendada |
|---|---|
| Atraso por problema temporal con ingreso estable | Convenio: reestructurar el plazo |
| Comprador comprometido pero con enganche sobredimensionado | Convenio: ajustar mensualidad |
| Pérdida total de capacidad de pago sin perspectiva de recuperación | Rescisión conforme a contrato |
| Comprador ilocalizable tras múltiples gestiones | Rescisión conforme a contrato |
| Incumplimiento reiterado pese a convenios previos | Rescisión conforme a contrato |
Un convenio bien hecho documenta el nuevo calendario de pagos, el reconocimiento de la deuda y las consecuencias de incumplirlo. Sin esa formalidad, el convenio se convierte en un aplazamiento sin garantías. Conoce más sobre convenios de pago en cobranza.
El criterio central para decidir entre convenio y rescisión es la capacidad de pago, no la antigüedad del atraso. Un comprador con noventa días de mora pero con ingreso estable recuperable es mejor candidato a convenio que uno con treinta días que perdió su fuente de ingreso de forma permanente. Por eso la fase de diagnóstico —la llamada de gestión— es tan importante: permite entender la causa real del atraso antes de elegir el camino. Un buen convenio también debe ser sostenible: reestructurar la deuda en cuotas que el comprador tampoco podrá pagar solo posterga el problema y consume más tiempo del equipo. La meta no es firmar un convenio, sino firmar uno que el comprador efectivamente cumpla, y eso exige calibrar el nuevo plan a su capacidad real y monitorear su cumplimiento desde el primer pago.
Automatización de la cobranza: tecnología vs. gestión manual
Automatizar la cobranza no significa eliminar el trato humano — significa liberar al equipo de tareas repetitivas (generar estados de cuenta, enviar recordatorios, calcular intereses moratorios) para que se enfoque en la gestión de relaciones con compradores en riesgo. La tecnología hace lo mecánico; las personas hacen lo que requiere criterio y empatía.
| Criterio | Cobranza manual | Cobranza con ERP |
|---|---|---|
| Estados de cuenta | Se elaboran uno por uno | Se generan automáticamente |
| Recordatorios de pago | Dependen de que alguien se acuerde | Se envían en automático antes del vencimiento |
| Cálculo de intereses moratorios | Manual y propenso a error | Automático y consistente |
| Visibilidad de la cartera | Requiere consolidar archivos | Semáforos en tiempo real |
| Detección de atrasos | Tardía, cuando ya se acumularon | Inmediata, al primer día |
| Aplicación de pagos | Captura manual desde el banco | Conciliación asistida con IA |
| Reportes para socios | Días de trabajo cada mes | Disponibles al instante |
| Foco del equipo | Tareas administrativas | Gestión de cuentas en riesgo |
La automatización rinde más donde el volumen y la repetición son altos: una desarrolladora con decenas o cientos de mensualidades por cobrar al mes recupera horas completas de su equipo, que reinvierte en las cuentas que sí requieren atención personalizada. Profundiza en la cobranza proactiva y descubre cómo aplicarla con el módulo de Cobranza de Kalibra. Si quieres verlo en tu operación, agenda una demostración.
Conviene aclarar un malentendido frecuente: automatizar la cobranza no la deshumaniza, la enfoca. Cuando el sistema se encarga de generar estados de cuenta, enviar recordatorios y calcular intereses, el equipo deja de gastar su jornada en tareas mecánicas y la dedica a lo que ninguna automatización resuelve: entender por qué un comprador específico dejó de pagar, negociar un convenio realista y mantener la relación con el cliente. La conciliación bancaria asistida con inteligencia artificial lleva esto un paso más allá, al resolver en minutos el cruce de depósitos contra mensualidades que antes consumía días. El resultado es una cobranza que opera con la precisión de un sistema y el criterio de las personas, en lugar de agotar a un equipo en labores que una máquina hace mejor.
Preguntas frecuentes sobre cobranza inmobiliaria
¿Cuál es un porcentaje aceptable de cartera vencida en una desarrolladora?
Una cartera vencida por debajo del 5% del saldo total se considera saludable en el desarrollo inmobiliario, aunque la cifra ideal depende del perfil de compradores y del esquema de pago. Más importante que el porcentaje aislado es la tendencia: una cartera vencida que crece mes a mes señala un problema de proceso, mientras que una estable y baja indica una gestión preventiva funcionando.
¿Cada cuánto tiempo debo enviar estados de cuenta a mis compradores?
Lo recomendable es enviar un estado de cuenta mensual, junto con un recordatorio anticipado antes de cada fecha de pago. El estado de cuenta debe mostrar de forma clara el saldo pendiente, los próximos pagos y cualquier interés generado. La regularidad genera confianza y reduce los atrasos por olvido o por desconocimiento del adeudo, que son de los más comunes y fáciles de prevenir.
¿Cómo calculo los intereses moratorios en un desarrollo inmobiliario?
Los intereses moratorios se calculan sobre el monto atrasado, aplicando la tasa pactada en el contrato de compraventa por los días de mora transcurridos. La tasa y la forma de cálculo deben estar definidas en el contrato para ser exigibles. Calcularlos a mano es lento y propenso a error; un ERP los determina de forma automática y consistente, evitando disputas con el comprador por montos mal calculados.
¿Es mejor rescindir o negociar un convenio de pago?
Cuando el comprador tiene capacidad de pago demostrable pero enfrenta un problema temporal de liquidez, un convenio es preferible: conserva la venta y suele ser más rentable que rescindir y recolocar la unidad. La rescisión se justifica cuando hay pérdida total de capacidad de pago, el comprador es ilocalizable o existe incumplimiento reiterado pese a convenios previos. La decisión depende de la capacidad real, no de la antigüedad del atraso.
¿Qué información debe contener un reporte de cobranza para socios?
Un reporte de cobranza para socios debe incluir el estado de la cartera (vigente vs. vencida), la tasa de recuperación del periodo, los días promedio de atraso, la concentración de riesgo por comprador y el comparativo de lo cobrado contra lo programado. El objetivo es que un socio sin formación financiera entienda, en pocos minutos, la salud del flujo del desarrollo y dónde están los riesgos.
Guía de cobranza inmobiliaria: de reactiva a proactiva en tu desarrolladora
Esta sección reúne la guía que antes vivía en una URL aparte, para que el tema quede en una sola página.
La cobranza es el oxígeno financiero de una desarrolladora inmobiliaria. Sin un flujo constante y predecible de pagos, la operación se asfixia: no hay recursos para avanzar la obra, los compromisos con proveedores se incumplen y la capacidad de iniciar nuevos proyectos se congela.
Sin embargo, en la mayoría de las desarrolladoras en México, la cobranza opera en modo reactivo. El equipo se entera de que un cliente dejó de pagar cuando alguien revisa un reporte, semanas después del vencimiento. Para entonces, la conversación con el comprador es más difícil, la probabilidad de recuperación baja y el impacto en el flujo de caja ya se materializó.
Esta guía te muestra cómo transformar la cobranza de tu desarrolladora de un proceso reactivo y manual a un sistema proactivo, automatizado y predecible.
¿Por qué la cobranza inmobiliaria es diferente?
La cobranza en una desarrolladora no funciona como en un negocio de servicios o retail. Tiene características únicas que la hacen más compleja:
- Plazos largos de pago: Los esquemas de pago inmobiliario pueden extenderse meses o años, con enganches, mensualidades y pagos finales vinculados a créditos hipotecarios.
- Múltiples esquemas simultáneos: Cada comprador puede tener un esquema diferente: contado, plan de pagos directo, crédito INFONAVIT, crédito bancario o combinaciones.
- Montos significativos: Cada unidad representa una transacción de alto valor. Un pago retrasado no es un cobro de $500, puede ser un atraso de decenas o cientos de miles de pesos.
- Implicaciones legales: El incumplimiento de pago puede derivar en procesos de cancelación que tienen consecuencias contractuales y legales para ambas partes.
- Dependencia de terceros: Cuando el pago final depende de la dispersión de un crédito hipotecario, la desarrolladora está sujeta a los tiempos de una institución financiera que no controla.
Los síntomas de una cobranza reactiva
¿Cómo saber si tu cobranza opera en modo reactivo? Estos son los síntomas más comunes:
- Te enteras de los atrasos tarde: Si el primer contacto con un cliente moroso ocurre semanas después del vencimiento, tu sistema de detección está fallando.
- No hay un responsable claro: Si nadie en tu equipo tiene como función principal el seguimiento de cobranza, nadie es responsable de los resultados.
- Los reportes son manuales y tardados: Si generar un reporte de cartera vencida requiere horas de trabajo en Excel, la información llega tarde para ser útil.
- El seguimiento es inconsistente: Algunos clientes reciben llamadas de seguimiento, otros no. Depende de quién recuerde, no de un proceso.
- No hay escalamiento definido: No existe un protocolo claro que determine qué pasa a los 7, 15, 30 y 60 días de retraso.
El modelo de cobranza proactiva: componentes esenciales
1. Detección automática de atrasos
El sistema debe identificar automáticamente cualquier pago que no se haya recibido en la fecha programada. No al día siguiente de que alguien revise un reporte, sino en el momento mismo en que el pago no llega. Esto permite actuar el día uno, cuando la probabilidad de resolución es más alta.
2. Protocolo de escalamiento por antigüedad
No todos los atrasos son iguales. Un pago que se retrasa un día requiere un recordatorio amable. Un pago que se retrasa 30 días requiere una conversación seria. Y un pago que se retrasa 60 o más días puede necesitar intervención legal. El sistema debe tener un protocolo de escalamiento definido con acciones específicas para cada nivel de antigüedad:
- Día 1-3: Recordatorio automático por correo electrónico o WhatsApp. Tono cordial, asumiendo un posible olvido.
- Día 4-7: Segundo recordatorio con llamada del ejecutivo comercial asignado. Identificar si hay un problema específico.
- Día 8-15: Escalamiento a supervisor de cobranza. Contacto directo para acordar un plan de regularización.
- Día 16-30: Notificación formal por escrito. Registro de la gestión para respaldo legal.
- Día 31+: Evaluación de acciones contractuales. Intervención del área legal.
3. Dashboard de cobranza en tiempo real
Los directivos necesitan ver la salud de la cobranza en todo momento, no una vez al mes. Un dashboard efectivo debe mostrar: cartera total versus cartera vencida, distribución de la cartera vencida por antigüedad, flujo de cobranza proyectado versus real del mes en curso, los 10 casos de mayor monto vencido y la tendencia histórica de la cartera vencida.
4. Registro completo de la gestión
Cada contacto con el cliente debe quedar registrado: fecha, medio, quién lo realizó y cuál fue la respuesta. Este registro no solo es operativamente útil para dar continuidad al seguimiento, sino que es legalmente indispensable si el caso escala a un proceso de cancelación.
5. Proyección de flujo de caja vinculada a cobranza
La cobranza no opera en vacío. Cada peso que no se cobra a tiempo impacta el flujo de caja. Un sistema de cobranza proactivo debe alimentar automáticamente las procciones financieras, para que el equipo directivo sepa con precisión cuánto dinero espera recibir, cuánto está en riesgo y cómo ajustar la planeación.
Resultados que puedes esperar
Las desarrolladoras que implementan un modelo de cobranza proactivo consistentemente reportan mejoras en tres áreas:
- Reducción de cartera vencida: La detección temprana y el seguimiento consistente reducen significativamente el porcentaje de cartera en mora. Los clientes que saben que hay un sistema vigilante tienden a priorizar sus pagos.
- Mejor flujo de caja: Cobrar a tiempo, todos los meses, sin excepciones ni retrasos, tiene un impacto directo en la capacidad de la empresa para operar, invertir y crecer.
- Menos conflictos con compradores: Paradójicamente, una cobranza más rigurosa genera menos conflictos. Cuando el sistema es claro, predecible y profesional, los compradores lo respetan. Los conflictos surgen de la inconsistencia, no de la firmeza.
¿Cómo implementar la cobranza proactiva en tu desarrolladora?
La transformación de la cobranza requiere tres elementos:
- Un sistema que automatice la detección y el seguimiento. Sin tecnología, la cobranza proactiva depende de la disciplina individual, que es insuficiente a escala.
- Un protocolo claro de escalamiento que todo el equipo conozca y respete. Las reglas deben ser consistentes, sin excepciones arbitrarias.
- Indicadores de desempeño que midan la efectividad. Si no mides el tiempo promedio de resolución, la tasa de recuperación por nivel de antigüedad y el impacto en flujo de caja, no puedes mejorar.
Conclusión
La cobranza reactiva es una trampa. Se siente como si funcionara porque eventualmente el dinero llega, pero el costo oculto en retrasos, reprocesos, cartera incobrable y flujo de caja impredecible es enorme.
Transformar tu cobranza de reactiva a proactiva no requiere un equipo más grande. Requiere un sistema más inteligente, un proceso más claro y la voluntad de dejar de gestionar la cobranza como una tarea secundaria. En una desarrolladora inmobiliaria, la cobranza no es un proceso de soporte. Es un proceso de supervivencia.
Organizar semáforo, alertas y recuperación es el trabajo de cobranza de un ERP para desarrolladores inmobiliarios.
Transforma la cobranza de tu desarrolladora con Kalibra.
Agenda una demo personalizada
Cobranza en desarrolladoras inmobiliarias: cómo organizar el seguimiento cuando el equipo trabaja por WhatsApp y Excel
Esta sección reúne la guía que antes vivía en una URL aparte, para que el tema quede en una sola página.
Si eres gerente de cobranza de una desarrolladora inmobiliaria, probablemente reconoces esta situación: el equipo gestiona los pagos con WhatsApp para contactar compradores, Excel para llevar el registro de la cartera, y llamadas para los casos que no responden.
Ese sistema funciona cuando la cartera es de 60 o 70 compradores activos. Cuando eran pocos proyectos y pocos compradores, una o dos personas podían mantenerse al tanto de quién había pagado, quién debía cuánto y a quién había que llamarle esta semana.
Pero cuando la cartera crece a 200, 300 o 400 compradores activos en distintos proyectos — con mensualidades, anticipos, pagos de escrituración, pagos de entrega — ese mismo sistema empieza a fallar. No porque el equipo sea menos capaz, sino porque la capacidad humana de rastrear esa cantidad de casos simultáneamente tiene un límite real.
¿Por qué WhatsApp y Excel ya no me alcanzan para gestionar la cobranza inmobiliaria?
WhatsApp y Excel son herramientas genuinamente útiles. No hay nada malo con ellas en sí mismas — el problema ocurre cuando se les pide que hagan algo para lo que no fueron diseñadas: gestionar cientos de compradores con fechas de vencimiento distintas, historiales de interacción, promesas de pago y escalamientos simultáneos.
WhatsApp es una herramienta de comunicación, no de gestión de cartera. Puedes mandar mensajes individuales y tener conversaciones. Pero no puedes ver, en una sola pantalla, cuáles de tus 300 compradores tienen un pago vencido esta semana. No puedes saber cuáles prometieron pagar el martes y no pagaron. No puedes identificar cuáles llevan más de 60 días sin resolver su situación. Esa visibilidad no existe en WhatsApp — existe en la cabeza de cada ejecutivo de cobranza, dispersa e inconsistente.
Excel es una herramienta de cálculo, no de gestión de procesos. Puedes registrar saldos y calcular montos. Pero no puedes recibir una alerta automática cuando el pago del comprador González no llegó el día 15 como debía. No puedes ver el historial completo de todas las interacciones que alguien del equipo tuvo con ese comprador en los últimos 3 meses. No puedes saber si el ejecutivo que manejaba ese caso ya habló con él esta semana o si nadie lo ha contactado.
Cuando la cobranza se gestiona principalmente por WhatsApp y Excel, el seguimiento depende de la memoria y la iniciativa de cada persona del equipo. Y la memoria humana, con 300 casos simultáneos, inevitablemente falla — no por falta de profesionalismo, sino por límites cognitivos perfectamente normales.
¿Por qué mi equipo de cobranza inmobiliaria está saturado pero la cartera sigue creciendo?
Este es el síntoma más frustrante para un gerente de cobranza: el equipo trabaja, hace llamadas, manda mensajes — y aun así la cartera vencida no baja.
La razón más común no es falta de esfuerzo. Es distribución incorrecta del esfuerzo.
Sin un sistema de priorización, el equipo de cobranza tiende a concentrarse en los casos más fáciles — los compradores que contestan rápido, los que tienen saldos pequeños, los que ya conocen de interacciones anteriores. Los casos difíciles — los que no contestan, los que llevan semanas vencidos, los que requieren negociación de convenio — quedan al fondo de la lista y nunca llegan al tope.
El problema es que son exactamente los casos difíciles los que más impacto tienen en la cartera. Un saldo de $80,000 pesos vencido a 90 días sin gestión activa tiene probabilidad de recuperación del 30 al 40%. El mismo saldo gestionado activamente desde el día 15 de mora tiene probabilidad de recuperación del 85 al 90%.
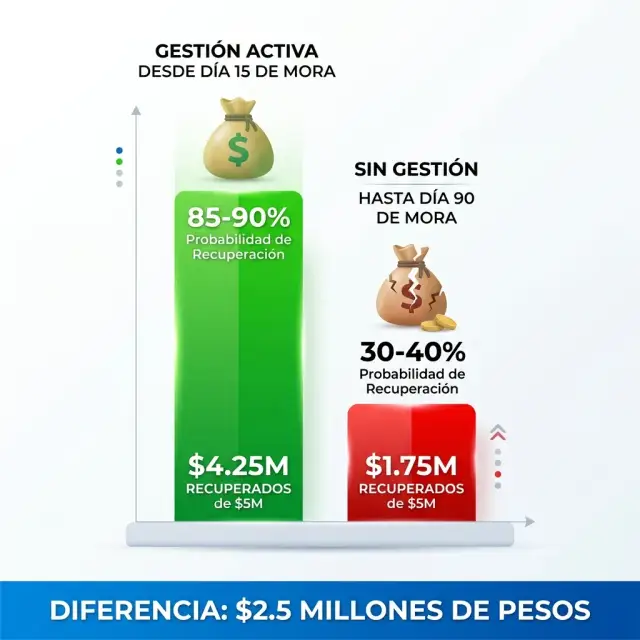
La diferencia entre esas dos probabilidades, aplicada a una cartera de $5 millones, puede ser de $2.5 millones de pesos recuperados o no — dependiendo de cuándo y cómo se gestionen los casos.
¿Cómo debería verse el proceso de seguimiento de pagos en una desarrolladora bien organizada?
Un proceso de cobranza eficiente en una desarrolladora tiene dos características fundamentales: sistematiza lo predecible y hace visibles las excepciones.
Sistematizar lo predecible
Las acciones que ocurren de forma regular y anticipable — el recordatorio antes del vencimiento, la notificación el día del vencimiento, el primer contacto a los 3 días de mora — ocurren de forma automática, sin que nadie tenga que recordarlas y ejecutarlas manualmente para cada uno de los 300 compradores.
Un esquema de seguimiento automatizado para una desarrolladora puede verse así:
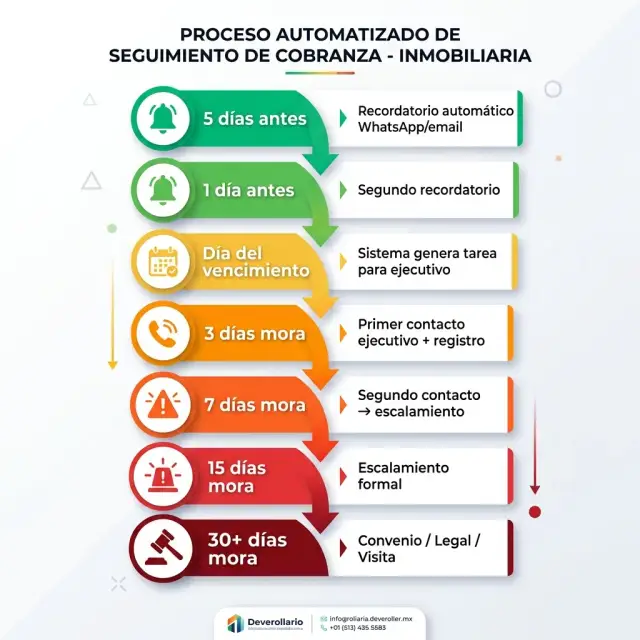
| Momento | Acción |
|---|---|
| 5 días antes del vencimiento | Recordatorio automático por WhatsApp o email al comprador con monto, fecha y datos de pago |
| 1 día antes del vencimiento | Segundo recordatorio breve |
| Día del vencimiento sin pago | El sistema genera tarea para el ejecutivo de cobranza asignado |
| 3 días de mora | Primer contacto del ejecutivo. Registro de la interacción |
| 7 días de mora | Segundo contacto. Sin respuesta → escalamiento a supervisión |
| 15 días de mora | Escalamiento formal con protocolo definido |
| 30+ días de mora | Proceso según política de la desarrolladora (convenio, legal, visita) |
Cuando esa secuencia está automatizada, el equipo de cobranza no dedica energía a recordar quién debe contactar a quién hoy. Se concentra en los casos que salen del flujo normal — el comprador que prometió y no pagó, el que tiene una situación especial que requiere negociación, el que requiere un convenio.
Hacer visibles las excepciones
El gerente y los ejecutivos ven claramente, sin tener que buscar, cuáles son los casos que necesitan atención hoy: una promesa incumplida, una mora mayor a X días, un comprador al que nadie ha logrado contactar en 2 semanas.
¿Cómo evito que los casos de cobranza inmobiliaria se pierdan cuando rota el equipo?
La rotación de personal en cobranza es un problema recurrente en muchas desarrolladoras — y cuando se va un ejecutivo, el conocimiento sobre los compradores que manejaba se va con él.
Si el historial de interacciones vive en el WhatsApp personal del ejecutivo, en su Excel privado o en su memoria, cuando ese ejecutivo sale, el nuevo responsable empieza desde cero con esos compradores: sin saber qué promesas se hicieron, qué convenios están vigentes, qué situaciones especiales tiene cada caso.
Esa falta de continuidad tiene dos efectos negativos: el comprador tiene que repetir su situación a una persona nueva (lo cual genera fricción y puede deteriorar la relación), y el nuevo ejecutivo puede cometer errores por desconocer el contexto — ofrecer condiciones distintas a las que ya se habían acordado, escalar un caso que ya tenía un convenio activo, o ignorar advertencias sobre un comprador con historial problemático.
La solución es que el historial de cada comprador viva en el sistema, no en la persona. Cuando cada interacción queda registrada — fecha, medio de contacto, resumen de la conversación, compromisos asumidos — cualquier persona del equipo puede tomar el caso y continuar desde donde se quedó.
También te puede interesar: Cartera vencida en desarrolladoras inmobiliarias y Conciliación bancaria: cuánto te cuesta hacer todo a mano.
¿Cuánto dinero podrías recuperar mejorando tu proceso de cobranza?
Revisamos tu proceso de cobranza: cartera vencida, tasas de recuperación, priorización de casos y herramientas. Conversación de 30 minutos sin costo con diagnóstico incluido.
Agendar revisión de cobranza
Lectura recomendada
Guía Completa: Cobranza para Desarrolladoras Inmobiliarias →
Preguntas frecuentes
¿Qué es la cobranza proactiva en el contexto inmobiliario?
La cobranza proactiva consiste en anticiparse al vencimiento en lugar de reaccionar al atraso: contactar al comprador antes de su fecha de pago con recordatorios, facilitar los medios de pago y dar seguimiento temprano. Su lógica es que prevenir el atraso cuesta mucho menos que recuperarlo. Frente a la cobranza reactiva, que actúa cuando el atraso ya ocurrió, la proactiva reduce de forma sostenida la cartera vencida.
¿Con cuántos días de anticipación debo contactar al comprador antes de su fecha de pago?
Un recordatorio enviado entre 3 y 5 días antes del vencimiento suele ser eficaz, porque da al comprador margen para organizarse sin resultar invasivo. La anticipación previene los atrasos por olvido, que están entre las causas más comunes. Automatizar estos recordatorios garantiza que se envíen siempre, en lugar de depender de que alguien del equipo recuerde hacerlo manualmente cada mes.
¿La cobranza proactiva realmente reduce la cartera vencida?
Sí, la cobranza proactiva reduce la cartera vencida porque previene los atrasos antes de que ocurran, en vez de gestionarlos después. La mayoría de los pagos tardíos se deben a olvidos, no a falta de capacidad, y un recordatorio anticipado los evita. Las desarrolladoras con mejor salud de cartera no son las que cobran más agresivamente, sino las que logran que pocos compradores se atrasen.
¿Cómo organizo el proceso de cobranza en mi desarrolladora desde cero?
Para organizar la cobranza desde cero conviene definir el calendario de pagos de cada comprador, establecer un proceso de recordatorios anticipados antes del vencimiento, generar estados de cuenta periódicos y fijar un protocolo de gestión gradual para los atrasos. Centralizar esta información en un solo sistema, en lugar de archivos dispersos, es lo que permite anticiparse a los atrasos en vez de reaccionar tarde.
¿Cada cuánto debo enviar estados de cuenta a mis compradores?
Lo recomendable es enviar un estado de cuenta mensual, acompañado de un recordatorio anticipado antes de cada fecha de pago. El estado de cuenta debe mostrar con claridad el saldo pendiente, los próximos vencimientos y cualquier interés generado. La regularidad genera confianza y reduce los atrasos por olvido o por desconocimiento del adeudo, que están entre las causas más comunes y prevenibles.
¿Quién debe ser responsable de la cobranza en una desarrolladora?
La cobranza debe tener un responsable claro —una persona o un área— con la autoridad para dar seguimiento, gestionar atrasos y proponer convenios, apoyado en un sistema que centralice la información. Dejar la cobranza como tarea compartida sin dueño definido suele provocar que los atrasos se detecten tarde. La responsabilidad explícita, combinada con herramientas adecuadas, es lo que mantiene sana la cartera.
¿Cómo está estructurada la cobranza de una desarrolladora inmobiliaria?
Recorre el ciclo de cada unidad: apartado, enganche, mensualidades, liquidación y escrituración. Los ciclos suelen durar de 12 a 36 meses, así que el seguimiento tiene que ser continuo y no un cobro puntual al cierre.
¿Qué indicadores de cobranza conviene medir?
Cinco: cartera vigente frente a vencida, días promedio de atraso, tasa de recuperación mensual, concentración de riesgo por comprador y eficiencia de gestión (cobros realizados contra cobros programados). La guía usa como referencia una cartera vencida menor al 5% y una recuperación mensual mayor al 90%.
¿Cuándo conviene automatizar la cobranza?
Cuando el volumen de pagos programados ya no cabe en hojas de cálculo: una sola venta puede generar decenas de eventos de cobro y un desarrollo con muchas unidades activas acumula miles. La automatización avisa antes del vencimiento y deja el criterio humano para los casos que de verdad necesitan negociación.
Artículos relacionados
- Convenios de pago en desarrolladoras inmobiliarias: cuándo ofrecerlos, cómo estructurarlos y qué errores evitar
- Cómo medir si tu equipo de cobranza inmobiliaria está funcionando: los 6 indicadores que importan
- Cartera vencida inmobiliaria: cómo identificar cuándo un comprador va a dejar de pagar antes de que pase