Escrituración inmobiliaria en desarrolladoras: por qué se atrasa y cómo evitar que afecte tu flujo de caja
 Ana Lucía ReyesEspecialista en Tecnología y Operaciones Inmobiliarias
Nota editorial: Este artículo es orientación general sobre el proceso de escrituración en desarrolladoras inmobiliarias. Cada operación tiene particularidades jurídicas que deben validarse con el asesor legal de la empresa y con la notaría correspondiente.
La escrituración es el acto que convierte una promesa de compraventa en una propiedad transferida legalmente. Para el comprador es el momento de recibir su patrimonio. Para la desarrolladora es el momento en que entra el ingreso más importante de cada venta — el complemento del precio que libera la institución financiera, el recurso del crédito hipotecario que va a la cuenta del proyecto.
Cuando ese proceso se atrasa — y en la mayoría de las desarrolladoras se atrasa con frecuencia — el impacto no es solo jurídico. Es financiero.
“¿Cuánto tarda la escrituración de un departamento nuevo en México y por qué siempre se pasa del plazo?”
El proceso de escrituración de una unidad en un desarrollo inmobiliario nuevo tiene un plazo teórico de 30 a 45 días hábiles desde que se inicia formalmente el trámite ante la notaría. En la práctica, en la mayoría de las desarrolladoras medianas en México, el plazo real se extiende a 60, 90 o incluso 120 días.
Ese desfase no ocurre por una sola causa. Se acumula de múltiples demoras pequeñas que individualmente parecen menores pero sumadas generan un retraso significativo:
El expediente del comprador llega incompleto a la notaría. Falta una copia del INE actualizada, el comprobante de domicilio tiene más de 3 meses, el RFC no incluye la homoclave, la constancia de situación fiscal no está vigente. Cada documento faltante genera un ciclo de contacto con el comprador, espera de respuesta, recepción y verificación que puede tomar entre 5 y 15 días. Si hay 3 documentos faltantes, no se resuelven en paralelo — se descubren uno por uno a medida que la notaría revisa el expediente. Esto es especialmente crítico cuando se trata de cumplir con los requisitos de PLD y el expediente digital obligatorio.
El trámite de crédito hipotecario del comprador se complica. En ventas donde el comprador complementa con crédito INFONAVIT o bancario, el banco tiene sus propios tiempos de evaluación, de avalúo y de autorización. Si el avalúo del inmueble no coincide con el precio de venta, hay una negociación adicional. Si el comprador tuvo un cambio en su situación crediticia entre la pre-aprobación y el momento de la escrituración — un crédito personal nuevo, una tarjeta de crédito maxeada, un cambio de empleo — la autorización puede caer y hay que rearrancar el proceso con otro banco. Esos retrasos están fuera del control del área jurídica de la desarrolladora, pero impactan directamente el calendario de escrituraciones.
La notaría tiene un backlog que no se dimensionó al contratar. Una notaría que ya tiene carga de trabajo significativa puede tardar 10 o 15 días hábiles más de lo estimado simplemente por capacidad. Si la desarrolladora no negoció plazos específicos con la notaría al inicio de la relación — o si concentró todas las escrituraciones de un proyecto en una sola notaría sin considerar su capacidad — el retraso es sistémico, no circunstancial.
Los documentos del régimen de propiedad en condominio o del proyecto tienen errores que se descubren tarde. Un error en las superficies del plano catastral, una discrepancia entre la superficie escriturada del terreno y la superficie del título de propiedad, un dato incorrecto en el régimen de condominio — cada uno de esos errores puede detener el proceso de escrituración de todas las unidades del proyecto hasta que se corrija. Y las correcciones ante el Registro Público pueden tomar semanas.
¿Sabes cuántos días tarda en promedio tu proceso de escrituración — desde que se inicia el trámite hasta que se firma la escritura?
“¿Cuánto le cuesta a mi desarrolladora cada escrituración que se atrasa?”
El costo financiero de una escrituración atrasada tiene tres componentes que se suman:
Costo de intereses del crédito puente. Si la desarrolladora tiene un crédito puente activo — lo cual es prácticamente universal en proyectos de preventa — cada peso que debería haber entrado por escrituración y no entró es un peso que sigue devengando intereses. En un crédito puente al 14% anual, un retraso de 30 días en una escrituración de $3 millones de pesos representa aproximadamente $35,000 pesos en intereses adicionales. Si hay 10 escrituraciones atrasadas simultáneamente — lo cual no es inusual en la fase de entrega de un proyecto de 80 unidades — el costo de intereses por retrasos puede superar los $350,000 pesos mensuales, afectando gravemente el flujo de caja de la desarrolladora inmobiliaria.
Costo de insatisfacción del comprador. El comprador que lleva 2 meses esperando su escritura se frustra — y esa frustración se expresa en llamadas al área de ventas, al área jurídica y en algunos casos al director general. Cada llamada consume tiempo del equipo. Y el comprador que tuvo una experiencia de escrituración problemática refiere menos y califica peor al desarrollo en reseñas públicas.
Costo de incumplimiento contractual. Si el contrato de promesa de compraventa establece un plazo para la escrituración y la desarrolladora no cumple, puede haber consecuencias contractuales: penalizaciones, derecho del comprador a cancelar con devolución de recursos, o simplemente una posición debilitada en cualquier negociación futura con ese comprador.
“¿Cómo organizo el proceso de escrituración de mi desarrolladora para que no se atrase?”
El proceso de escrituración que funciona sin retrasos sistémicos tiene cuatro elementos que la mayoría de las desarrolladoras no tienen implementados simultáneamente:
Completar el expediente del comprador antes de que inicie el trámite notarial. No el día de la firma, no cuando la notaría lo pida — desde el momento de la firma del contrato de promesa de compraventa. Si el comprador tiene 18 meses entre la firma de la promesa y la escrituración, hay tiempo suficiente para solicitar, verificar y completar cada documento con meses de anticipación. El área jurídica o de postventa que revisa el expediente 6 meses antes de la escrituración programada tiene margen para resolver cualquier faltante sin que eso retrase el proceso.
Un calendario de escrituraciones con fechas comprometidas y seguimiento activo. Cada unidad vendida tiene una fecha estimada de escrituración basada en el avance de obra y el plazo contractual. Ese calendario debe ser visible para el área jurídica, el área comercial y el área administrativa — porque los tres necesitan esa información: jurídico para preparar los expedientes, comercial para comunicar al comprador y administración para proyectar el ingreso en el flujo de caja. Un calendario que vive en un Excel privado del área jurídica no cumple esa función.
Una relación negociada con la notaría que incluya plazos y capacidad. La notaría no es solo un proveedor de servicios — es un socio operativo cuya capacidad afecta directamente el calendario financiero del proyecto. La conversación con la notaría antes de iniciar la fase de escrituraciones debe incluir: cuántas escrituras puede procesar por mes, cuáles son los plazos comprometidos para cada etapa del trámite, y qué información necesita recibir del desarrollador en qué formato y en qué momento. Sin esa negociación previa, la notaría trabaja a su ritmo — que puede no coincidir con el ritmo que necesita el proyecto.
Un mecanismo de alerta cuando un trámite se desvía del plazo. Si la escrituración de la unidad 405 debería haberse firmado la semana pasada y no hay aviso de la notaría, alguien debe detectar esa desviación al día siguiente — no tres semanas después cuando alguien revisa manualmente el archivo de seguimiento. Cada día de retraso que pasa sin detectarse es un día donde la solución se vuelve más compleja y el costo financiero se acumula sin que nadie lo note.
¿Tu proceso de escrituración tiene alertas de desviación — o descubres los retrasos cuando el comprador llama a preguntar?
“¿Cómo coordino el proceso de escrituración entre el área jurídica, comercial y financiera de mi desarrolladora?”
La escrituración es el proceso donde más áreas de la desarrolladora convergen simultáneamente — y donde más problemas genera la falta de coordinación:
Comercial necesita saber cuándo se escritura para comunicar al comprador. Si el asesor le dice al comprador “escrituramos en marzo” y jurídico tiene la fecha en mayo, esa discrepancia genera frustración y pérdida de credibilidad. Comercial necesita visibilidad del calendario de escrituraciones actualizado — no una versión de hace dos meses.
Finanzas necesita saber cuándo se escritura para proyectar el ingreso. Cada escrituración es un ingreso significativo que entra al flujo de caja — el complemento del precio, la liberación del recurso del crédito hipotecario. Si finanzas proyecta que 8 escrituraciones van a entrar en junio y solo entran 4 por retrasos, la proyección de flujo de caja queda desactualizada y las decisiones que se tomaron sobre esa base pueden ser incorrectas.
Jurídico necesita información de ambas áreas para ejecutar. Necesita los datos actualizados de cada comprador desde comercial. Necesita los montos exactos de cada operación desde finanzas. Necesita el estatus del crédito hipotecario desde la coordinación con el banco. Si cada dato llega por un canal distinto — un correo aquí, un WhatsApp allá, una llamada que nadie documentó — la probabilidad de error o de retraso por información incompleta es alta. Muchos de estos cuellos de botella se resuelven al agilizar la firma mediante soluciones modernas de firma electrónica y flujos digitales.
La solución no es más juntas de coordinación. Es un sistema donde el estatus de cada escrituración sea visible para las tres áreas en tiempo real — de forma que comercial sepa que la escrituración de la unidad 405 está detenida por un documento faltante del comprador antes de que el comprador llame a preguntar, y finanzas sepa que el ingreso proyectado de esa escrituración se va a mover de junio a julio antes de presentar la proyección al dueño.
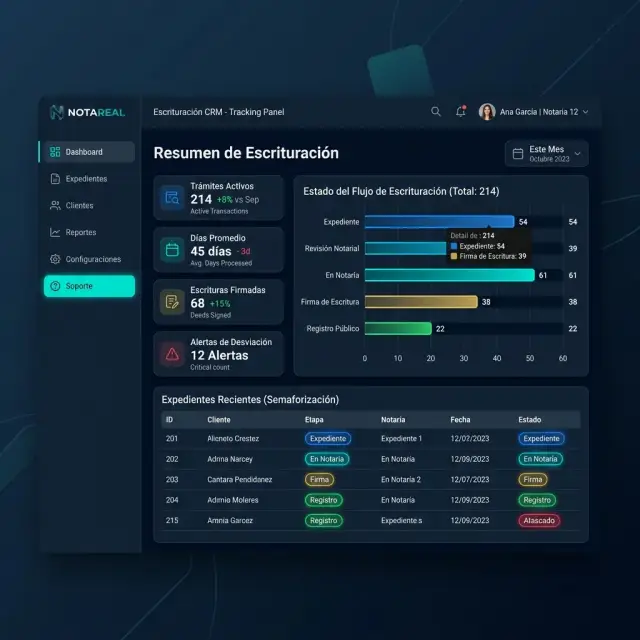
¿Quieres ver cómo funciona la gestión de escrituraciones en la práctica?
Demo de 30 minutos donde mostramos el módulo de seguimiento de escrituraciones: calendario por unidad, alertas de desviación, estatus del expediente del comprador y coordinación con la notaría — todo visible para jurídico, comercial y finanzas simultáneamente.
El atraso se ve antes si el expediente no vive en el correo. Ese control es el de un ERP para desarrolladores inmobiliarios.
Optimiza tu proceso de escrituración
Agenda una sesión de 30 minutos con nuestros especialistas para conocer el Módulo de Escrituración de Kalibra y acelera el cierre financiero de tu proyecto.
Agendar demo de escrituración →
También te puede interesar: Requisitos de PLD para desarrolladoras inmobiliarias en México: guía 2026, Contratos de compraventa inmobiliaria: por qué coordinar firmas presenciales te está costando ventas y Flujo de caja en desarrolladoras inmobiliarias: cómo proyectarlo sin que te sorprenda el mes.
Lectura recomendada
Glosario Inmobiliario México: 50 Términos Clave para Desarrolladoras →
Cómo profesionalizar el proceso de escrituración en tu desarrolladora inmobiliaria
Esta sección reúne la guía que antes vivía en una URL aparte, para que el tema quede en una sola página.
La escrituración es el momento de la verdad en una desarrolladora inmobiliaria. Es el proceso donde la venta se formaliza, el ingreso se materializa y el comprador recibe legalmente su propiedad. Sin embargo, para muchas desarrolladoras en México, la escrituración es también el proceso más desorganizado, lento y frustrante de toda su operación.
Los retrasos en escrituración no solo afectan el flujo de caja. Generan insatisfacción en el comprador, tensión con las notarías, problemas fiscales por facturación retrasada y una percepción de desorden que puede dañar la reputación de tu empresa. En este artículo te mostramos cómo transformar la escrituración de un cuello de botella a un proceso profesional y predecible.
¿Por qué la escrituración es tan compleja en desarrolladoras inmobiliarias?
A diferencia de una compraventa individual, una desarrolladora gestiona decenas o cientos de escrituraciones de forma simultánea. Cada una involucra múltiples actores y documentos:
- El comprador: debe entregar documentación personal, comprobantes de pago, y en muchos casos gestionar su crédito hipotecario (INFONAVIT, FOVISSSTE o bancario).
- La desarrolladora: debe tener en orden la documentación del inmueble, permisos, régimen de propiedad en condominio, constancias de no adeudo y facturas.
- La notaría: requiere toda la documentación completa y correcta para elaborar la escritura, programar la firma y realizar los trámites ante el Registro Público de la Propiedad.
- Las instituciones de crédito: cuando el comprador utiliza un crédito, se suma un proceso paralelo de autorización, avalúo y dispersión que debe coordinarse con la firma.
Cuando esta coordinación se gestiona de manera informal, con correos electrónicos, llamadas telefónicas y carpetas físicas, el resultado es previsible: retrasos, documentos perdidos, expedientes incompletos y un equipo legal que opera en modo reactivo permanente.
Los problemas más comunes en el proceso de escrituración
Documentación incompleta del comprador
Este es el problema número uno. El comprador no entrega toda su documentación a tiempo, o la documentación que entrega tiene errores. Si no hay un sistema que registre exactamente qué documentos se han recibido y cuáles faltan, el equipo legal descubre los faltantes semanas después, cuando ya está tratando de programar la firma.
Falta de visibilidad del estatus de cada expediente
En una desarrolladora sin sistema, nadie puede responder con certeza a la pregunta: ¿cuántos expedientes están listos para escriturar hoy? La información está dispersa entre el área legal, el área comercial y el área administrativa. Cada uno tiene una versión parcial de la realidad.
Descoordinación con notarías
Las notarías tienen su propia carga de trabajo y tiempos. Si la desarrolladora no envía expedientes completos y organizados, la notaría retrasa el proceso y la culpa recae en ambas partes. Una relación profesional con las notarías requiere procesos internos igualmente profesionales.
Retraso en la facturación y registro fiscal
La escrituración tiene implicaciones fiscales directas. El CFDI debe emitirse en el momento correcto, y los ingresos deben registrarse conforme a las disposiciones vigentes. Cuando la escrituración se retrasa, la facturación se desfasa y esto puede generar problemas con el SAT.
El modelo de escrituración profesional: 5 componentes clave
1. Expediente digital centralizado
Cada unidad debe tener un expediente digital que contenga toda la documentación del comprador, del inmueble y del proceso legal. Este expediente debe ser accesible para todos los involucrados desde un solo lugar, con control de versiones y registro de quién subió cada documento y cuándo.
2. Checklist estandarizado por tipo de operación
No es lo mismo escriturar una venta de contado que una con crédito INFONAVIT. Cada tipo de operación tiene requisitos específicos. El sistema debe ofrecer checklists adaptados que se activen según el esquema de compra, para que el equipo sepa exactamente qué se necesita en cada caso.
3. Flujo de trabajo con etapas y responsables
El proceso de escrituración debe dividirse en etapas claras: integración de expediente, validación interna, envío a notaría, elaboración de escritura, programación de firma, firma y registro. Cada etapa debe tener un responsable definido, un tiempo máximo de permanencia y alertas automáticas cuando se excede el plazo.
4. Alertas automáticas y seguimiento proactivo
El sistema debe alertar cuando un documento falta, cuando un expediente lleva demasiado tiempo en una etapa, cuando se acerca la fecha límite para una firma o cuando el crédito del comprador está próximo a vencer. Estas alertas convierten un proceso reactivo en uno proactivo.
5. Integración con cobranza y facturación
La escrituración no es un proceso aislado. Depende de que la cobranza esté al corriente y alimenta al proceso de facturación. Un sistema integrado valida automáticamente que el comprador tiene sus pagos completos antes de avanzar a escrituración, y genera el CFDI correspondiente en el momento correcto.
Beneficios de profesionalizar tu escrituración
- Reducción del tiempo promedio de escrituración: Al eliminar los cuellos de botella de información y documentación, el proceso se acelera significativamente.
- Mejor experiencia para el comprador: Un proceso transparente y predecible genera confianza y reduce las quejas y llamadas de seguimiento.
- Flujo de caja más predecible: Escrituraciones más rápidas significan ingresos formalizados más pronto y mejor planeación financiera.
- Relación profesional con notarías: Enviar expedientes completos y organizados reduce fricciones y puede traducirse en mejores tiempos de respuesta.
- Cumplimiento fiscal sin riesgos: La integración con facturación asegura que los CFDI se emitan conforme a las disposiciones vigentes.
Conclusión
La escrituración no tiene por qué ser el proceso más caótico de tu desarrolladora. Con la infraestructura digital correcta, puede convertirse en un flujo ordenado, predecible y eficiente que beneficie a tu empresa, a tus compradores y a tu equipo.
Si hoy tu proceso de escrituración depende de carpetas físicas, correos y seguimiento manual, estás operando con herramientas de ayer para resolver problemas de hoy. Profesionalizar este proceso es una de las decisiones con mayor retorno que puedes tomar para tu operación.
Conoce cómo Kalibra profesionaliza el proceso de escrituración de tu desarrolladora.
Agenda una demo
Lectura recomendada
Glosario Inmobiliario México: 50 Términos Clave para Desarrolladoras →
Preguntas frecuentes
¿Cuánto tarda el proceso de escrituración de un desarrollo inmobiliario?
El tiempo de escrituración varía según la documentación, la coordinación con el notario y, en su caso, con la institución de crédito, además de la situación legal del inmueble. Puede tomar desde semanas hasta varios meses por unidad. Los principales retrasos provienen de documentación incompleta y de la falta de seguimiento estructurado al proceso, que un control ordenado de cada expediente ayuda a reducir.
¿Qué documentos necesita la desarrolladora para escriturar?
Para escriturar, la desarrolladora generalmente requiere acreditar la propiedad y la libertad de gravamen del inmueble, el régimen de propiedad en condominio cuando aplica, el certificado de no adeudo de contribuciones, los avalúos y la documentación del comprador. Los requisitos precisos dependen de la operación y de la entidad, por lo que conviene confirmarlos con el notario que formaliza cada escritura.
¿Quién paga los gastos de escrituración: comprador o desarrolladora?
Por lo general, los gastos de escrituración —honorarios notariales, impuestos y derechos de registro— corren a cargo del comprador, aunque esto puede pactarse de otra forma en el contrato. Las condiciones específicas se establecen en el acuerdo de compraventa, por lo que conviene que queden claras desde el inicio para evitar malentendidos. Confirmar el detalle con el notario aporta certeza sobre los montos aplicables.
¿Cómo digitalizo el proceso de escrituración en mi desarrolladora?
La digitalización empieza por centralizar el expediente de cada unidad —documentación del comprador, requisitos legales y avance con el notario— en un sistema que dé visibilidad de en qué etapa está cada escritura. Esto sustituye el seguimiento en hojas de cálculo y permite detectar dónde se atora cada caso. Tener los expedientes digitales completos acelera la formalización y reduce los retrasos por documentación faltante.
¿Cuántas escrituras debería cerrar un equipo por mes?
No existe una cifra estándar, porque depende del tamaño del equipo, del volumen de ventas y de la coordinación con notarios y bancos. Más que un número fijo, el indicador útil es cuántas escrituras están en proceso y dónde se atora cada una. Identificar y resolver los cuellos de botella —documentación, notaría, crédito— eleva el ritmo de cierre más que presionar por una meta numérica.
¿Cómo coordino mejor con notarios y bancos para agilizar escrituras?
La coordinación mejora con visibilidad y anticipación: tener los expedientes completos antes de iniciar el trámite, dar seguimiento estructurado a cada caso y conocer los requisitos de cada notario y banco con antelación. Los retrasos suelen venir de documentación incompleta y de la falta de seguimiento. Un control que muestre el estado de cada escritura permite anticipar lo que falta y evitar tiempos muertos.